Klimafotavtrykket til bygg- og anleggsnæringen 2010-2025
Bygg- og anleggssektoren er en av de største bransjene i landet, og bidrar også vesentlig til Norges klimafotavtrykk.
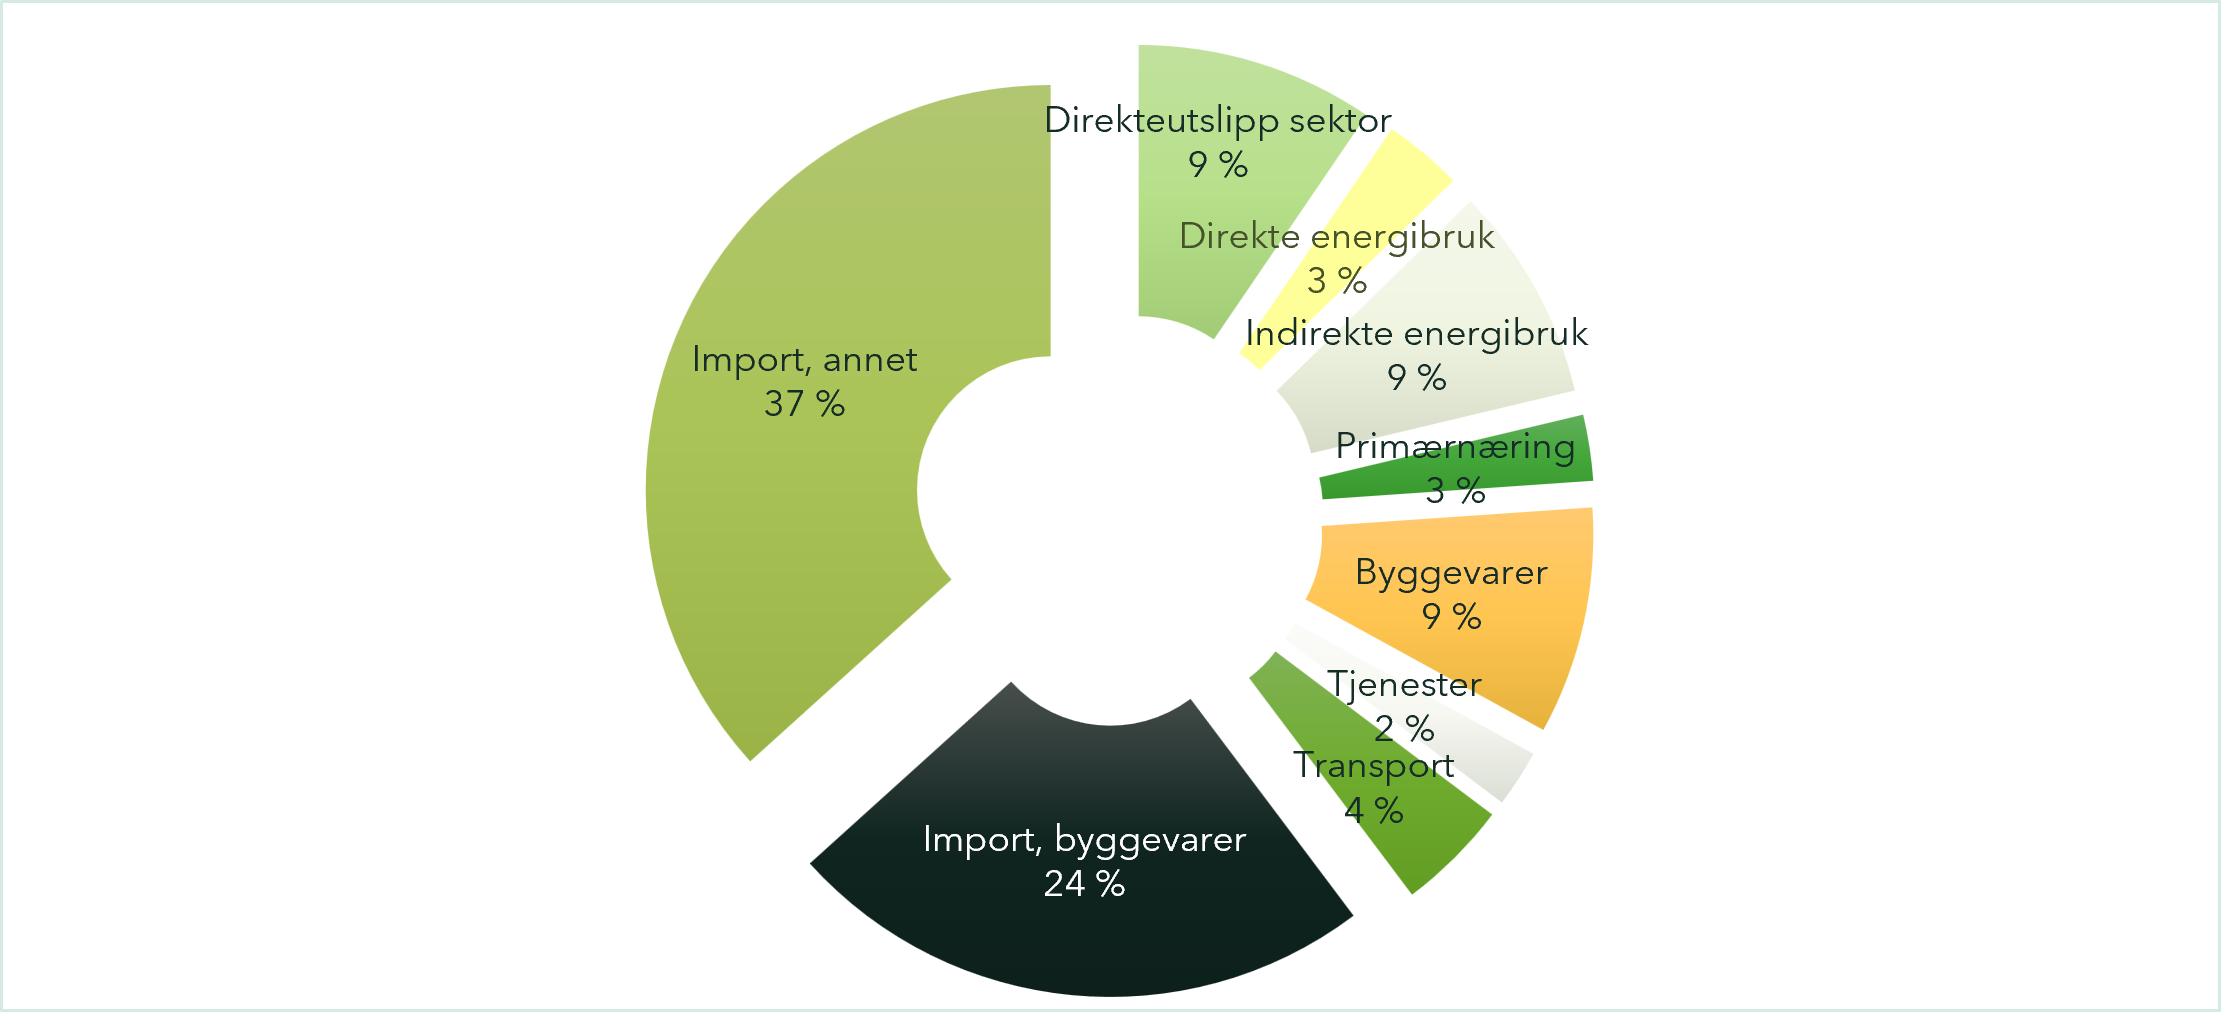
Oppsummering av klimafotavtrykket for sektoren i 2023 (siste år uten fremskrevne data)
På oppdrag for NHO byggenæringen og DiBK har Asplan Viak i 2026 oppdatert analysen av klimafotavtrykket til norsk bygg og anleggsektor. Analysen bygger videre på tidligere tilsvarende analyser, men hele den komplette tidsserien fra 2010 er oppdatert i denne rapporten.
Analysen inkluderer både direkteutslipp som skjer på grunn av aktivitet i bransjen, for eksempel forbrenning av drivstoff i kjøretøy og anleggsmaskiner, men også indirekte utslipp som kommer som en følge av sektorens forbruk av materialer, energi og tjenester fra andre sektorer i økonomien.
Vi har for øvrig også gjort en overordnet analyse av hele den norske økonomien, se her.
Resultater
Resultatene viser en fortsatt nedgang av sektorens klimafotavtrykk, med en estimert reduksjon fra 2018 til 2025 på om lag 20%. En reduksjon i fotavtrykket kan ha mange forklaringer:
- Reduserte direkteutslipp per levert tjeneste i sektoren
- Reduksjon i mengden innsatsfaktorer
- Reduserte utslipp hos andre bransjer i verdikjeden
- Endret struktur i verdikjeden, for eksempel hvilke land importerte varer kommer fra
- Redusert total aktivitet i bransjen
Hovedårsaken bak nedgangen, spesielt de siste årene, er redusert byggeaktivitet, selv om de andre faktorene også spiller en rolle. Noen faktorer kan bidra til en økning, mens andre kan bidra til en reduksjon i fotavtrykk per leverte tjeneste.
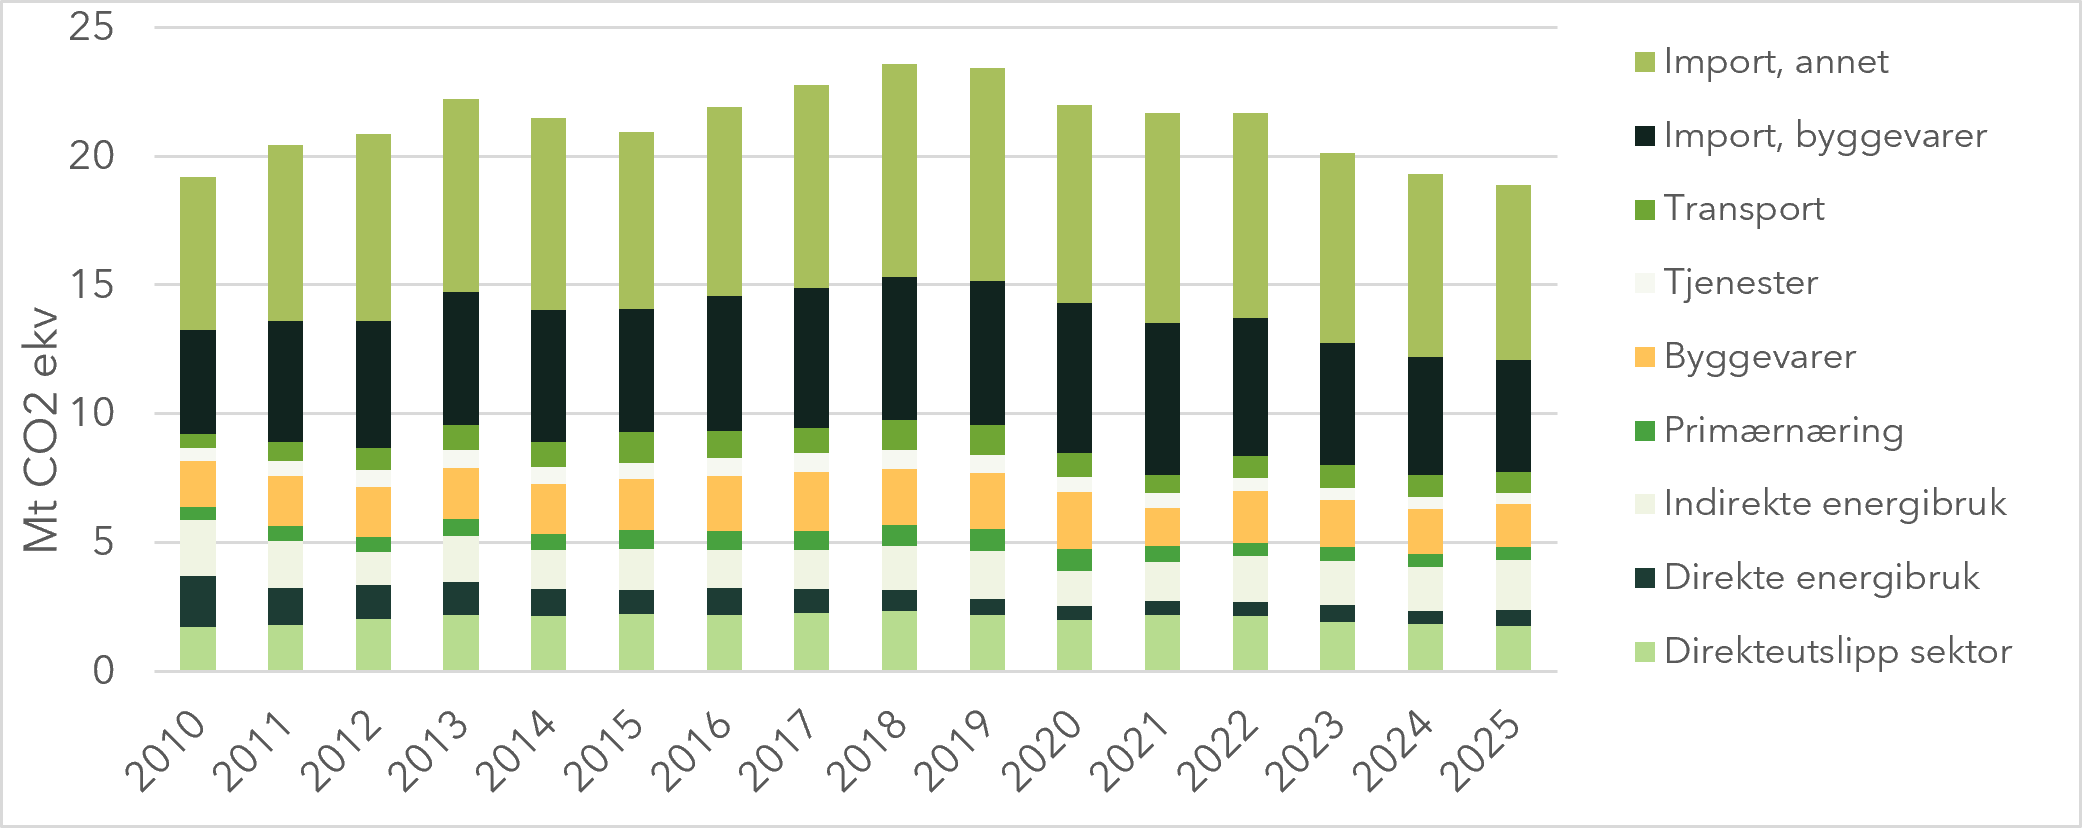
Tidsserie for klimafotavtrykk for bygg- og anleggssektoren, med nedbryting av bidrag fra ulike deler av verdikjeden.
Fordeler vi klimafotavtrykket på underkategoriene bygg, anlegg og spesialfag, ser vi tydelig hvordan redusert aktivitetsnivå påvirker klimabidraget til bygg, mens klimafotavtrykk for anlegg på samme tid øker noe. Spesialfag (som elektro, VVS, m.m.) har også en nedgang, men ikke like mye som for bygg-kategorien.
Fotavtrykket i 2025 er beregnet til å være på omtrent samme nivå som i 2010. Strukturen er imidlertid noe ulik, da en større andel av fotavtrykket de senere årene er importerte utslipp. Disse importerte utslippene er ikke bare varer produsert i utlandet som direkte innsatsfaktorer til norske bygg og anleggsprosjekt, men inkluderer også det at norske varer og aktivitet har en viss andel importere varer bakt inn i seg før de inngår som innsatsfaktorer. I sum gjør det at fotavtrykket av sektoren som helhet har en større andel klimagassutslipp i utland enn i Norge.
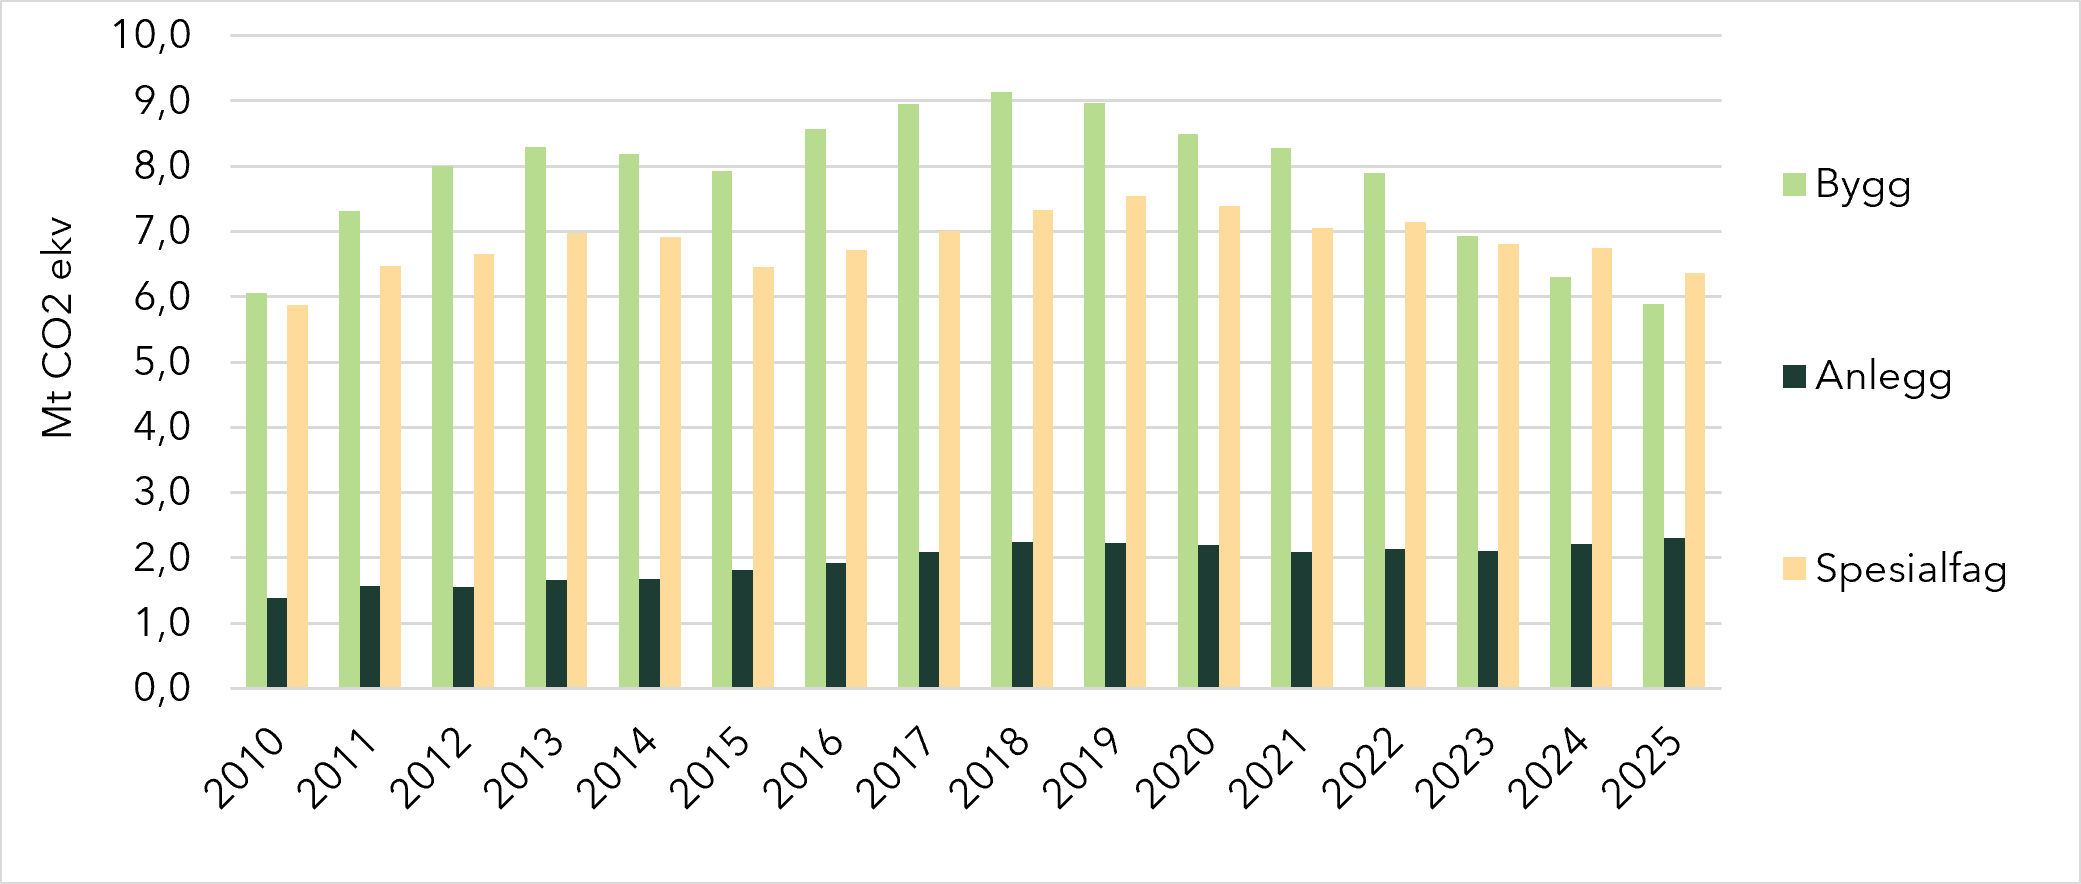
Fordeling av klimafotavtrykket på underkategoriene bygg, anlegg og spesialfag
Om regnemetoden – hva med dobbelttelling av utslipp?
Det er viktig å ha i bakhodet at når man regner på klimafotavtrykk fra ulike næringer, som også inkluderer indirekte utslipp, så vil man telle de samme utslippene mange ganger. Resultatene er altså ikke adderbare.
I stedet for å se på fotavtrykksanalysene som en «skyldfordeling» mellom sektorer, bør det ses på som en måte å utforske mulighetsrommet for påvirkning av klimautslipp i næringen.
Videre kan det være nyttig å vite at for en hel bransje så settes systemgrensen for analysen rundt hele bransjen. Det vil si at det ikke er noe klimafotavtrykksbidrag fra «egenkjøp fra bedrifter i bransjen». For en bedrift i en gitt næring vil det imidlertid kunne være klimafotavtrykksbidrag fra kjøp fra bedrifter som er klassifisert i samme bransje. På lik linje som at klimafotavtrykket for bransjer ikke er adderbart, så vil heller ikke summen av klimafotavtrykket til alle bedriftene i en bransje være likt klimafotavtrykket til bransjen som helhet.
De eneste tilfellene hvor utslipp fra ulike samfunnsaktører er adderbare og i prinsippet kan summeres til global total, er enten hvis man kun telles direkteutslipp per aktør, eller hvis alle utslipp allokeres til en eller annen form for sluttkonsum (da har ikke bedriftene noe fotavtrykk, men det allokeres i sin helhet til forbrukere som husholdninger, offentlig forbruk mm.)